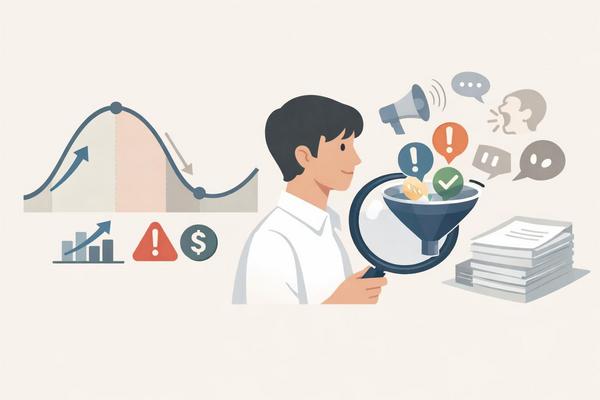
뉴스를 매일 읽어도 정작 내 지출과 대출에 어떤 영향을 주는지 연결이 안 된다면, 기준 없이 읽고 있기 때문이다.
정보는 넘치는데 판단은 왜 흐릿한가
경제 뉴스는 하루에도 수십 건씩 쏟아진다. 물가, 금리, 환율, 성장률, 부동산, 고용 같은 단어가 반복되지만, 정작 내 돈에 어떤 순서로 영향을 주는지는 잘 보이지 않는다.
이럴 때 사람은 기사 수로 안심하려 한다. 하지만 생활에 필요한 것은 기사의 양이 아니라 해석의 기준이다. 경기 국면을 모르면 중요한 뉴스와 소음성 뉴스를 구분하기 어렵다. 같은 금리 기사라도 지금이 물가를 잡는 시기인지, 경기가 식는 시기인지에 따라 읽는 포인트가 달라지기 때문이다.
경기 국면은 외우는 게 아니라 필터로 쓰는 것이다
경기는 보통 회복, 확장, 둔화, 침체 흐름으로 움직인다. 이 네 구간은 외울 대상이 아니라 뉴스의 우선순위를 가르는 틀이다.
장바구니 가격이 몇 달째 오르고 외식비와 공공요금 부담도 커진다면 물가 관련 뉴스의 중요도는 높아진다. 물가 상승이 이어지면 중앙은행은 금리를 올릴 가능성을 검토하고, 금리가 오르면 변동금리 대출 이자와 카드 할부 부담이 함께 커진다.
반대로 채용 공고가 줄고 수출 감소가 이어지며 기업 실적 전망이 낮아진다면, 고용과 경기 둔화 뉴스가 앞자리에 와야 한다. 이때는 집값 기사 한 건보다 소득과 현금흐름에 연결되는 정보가 더 중요하다.
지금 읽을 가치가 있는 기사를 고르는 기준
뉴스를 고를 때는 내 생활비, 내 부채, 내 소득과 연결되는지부터 확인한다. 아래 기준으로 걸러보면 판단이 빨라진다.
- 소비자물가가 2~3개월 연속 높게 나오면 금리 기사 중요도가 올라간다.
- 기준금리 인상 가능성이 커질 때는 주택담보대출, 전세대출, 신용대출 기사부터 본다.
- 실업률 상승, 채용 감소, 제조업 지표 악화가 나오면 자산 가격 전망보다 소득 방어 정보가 먼저다.
- 환율 급등 기사는 수입물가와 생활비 연결 여부를 함께 확인해야 한다.
- 하루짜리 급등락 기사보다 3개월 이상 이어지는 흐름 기사가 우선이다.
반대로 당장 생활 판단에 필요 없는 정보도 있다. 근거가 약한 전망 기사, 하루 수급만 강조하는 시장 기사, 자극적인 제목만 앞세운 부동산 기사가 여기에 해당한다. 읽는 시간에 비해 남는 판단 근거가 적다.
일상 장면에서 경제를 설명할 수 있다면
경제를 이해한 부모는 복잡한 용어를 꺼내지 않아도 된다. 마트에서 식용유, 우유, 과일 가격이 올랐을 때 그 장면 자체가 경제 수업이 된다.
아이에게 이렇게 말하면 충분하다.
- 요즘 장바구니 가격이 계속 오르면 나라에서는 물가를 낮추려고 금리를 올릴 수 있다.
- 금리가 오르면 돈 빌리는 비용이 높아져서 집 대출 이자도 늘어난다.
- 그래서 물가 뉴스는 우리 집 지출 뉴스이기도 하다.
경제 교육은 거창한 교재보다 생활 장면에서 더 오래 남는다. 가격표 하나를 보고도 돈의 흐름을 설명할 수 있는 부모는, 뉴스를 많이 아는 사람이 아니라 연결 고리를 아는 사람이다.
기사 하나를 볼 때 바로 써먹는 질문 4가지
기사를 읽기 전에 아래 질문을 붙여보면 해석이 달라진다.
- 이 뉴스는 물가, 금리, 고용, 소비 중 무엇과 직접 연결되는가.
- 내 지출이나 대출 이자에 6개월 안에 영향을 주는가.
- 하루짜리 사건인가, 몇 달 이어질 흐름인가.
- 지금 경기 국면에서 이 정보가 앞에 와야 하는가.
이 네 가지를 통과하지 못하면 일단 저장만 해두고 넘겨도 된다. 뉴스를 다 읽는 사람보다 필요한 기사만 붙잡는 사람이 생활 판단에서 더 유리하다.
뉴스를 읽는 목적은 하나다
경제 기사를 읽는 목적은 아는 척이 아니라 집의 의사결정을 덜 흔들리게 만드는 데 있다. 장바구니 가격이 오르는 장면에서 물가를 보고, 그다음 금리를 떠올리고, 이어서 대출 이자와 가계 지출 변화를 연결할 수 있어야 한다.
그 흐름이 잡히면 뉴스는 더 이상 시끄러운 배경이 아니다. 중요한 것만 남고, 쓸모없는 정보는 자연스럽게 빠진다.
경기 국면을 읽고 자산 흐름과 연결하고 싶다면